史上最大IPO,来了!Anthropic上市申请正式公开
史上最大的一次 IPO,要来了。
Anthropic 已经正式向美国证监会(SEC)递交了 S-1 上市申请,准备登陆纳斯达克,代码是「ANT」。
有知情人士称,它最快 11 月 16 日就能挂牌,估值可能落在 1.5 万亿~2 万亿美元之间,有望刷新史上最大 IPO 的纪录。
这份招股书足足有 443 页。上半年 163 亿美元的营收,配上 807 亿美元的净亏损,数字一出来就引发了不少讨论。公司还在里面提醒投资人:往后增长可能会放慢,亏损也可能延续下去。
也有人说,这是一份相当「分裂」的招股书:一边花大量篇幅警告 AI 风险,一边签下巨额算力合同,全力加速。
里面值得细看的地方不少,最先引起讨论的,是一个有点尴尬的数字。
- 违规收入占比
- 二季度转盈利
- 8300亿算力
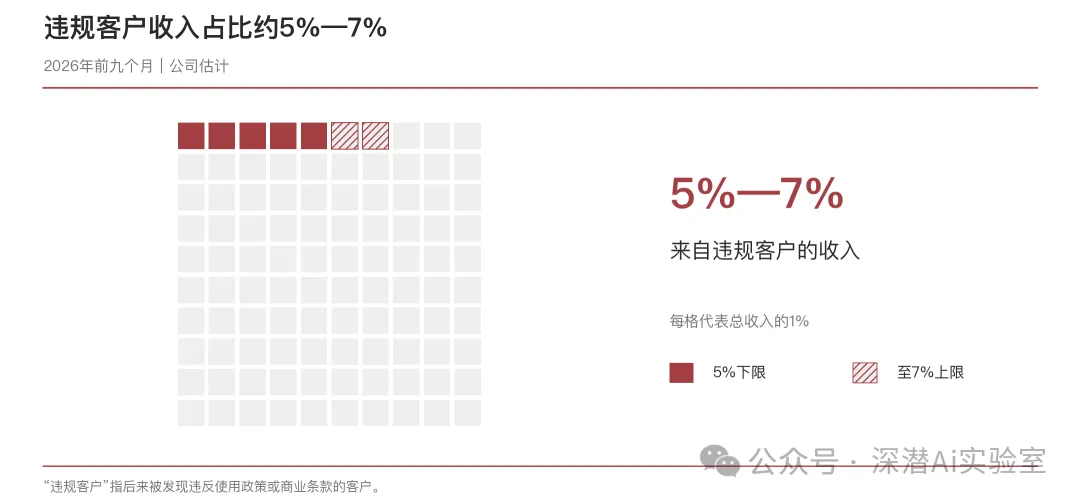
营收里有 5%~7%,来自违规客户
招股书里有一项估算:2026 年前三个季度,Anthropic 大约 5%~7% 的收入,是由违反使用政策的客户贡献的。
拿它现在的规模换算一下:单季营收已经超过 100 亿美元,7% 差不多就是 8 亿美元。按 Max 会员来算,约等于 400 万个账号的月费。
这笔钱已经实打实到账,也按正常收入记进了财报。
之所以会这样,是因为从违规开始到账号被封,中间有一段空档。空档期里服务照常在提供,就算之后账号被封,这部分收入也得照常确认。
招股书也提前给投资人打了招呼:封禁还会继续,这块收入的占比预计会越来越低。
员工人均能分 560 万美元,创始人已先套现 46.6 亿
这次交的是招股书初稿,发行价一栏暂时还是空白。不过员工和创始人能分到多少,账已经可以算出个大概。
招股书自己做了一遍模拟测算。
假设公司在 6 月 30 日当天上市,当季就得一次性确认 29 亿美元的股权激励开支;之后大约 2.1 年里,还要陆续摊销 237 亿美元;另外还有 31 亿美元尚未归属的期权激励。
三项加起来,激励总盘子接近 297 亿美元。按 5300 名员工平均,每人至少能分到 560 万美元。
- 297 亿 激励总额·美元
- 560 万+ 员工人均·美元
- 46.6 亿 已套现·美元
创始人这边的数字更夸张。招股书列出了阿莫迪兄妹最近两年拿到的两笔股权:哥哥达里奥是 CEO,妹妹丹妮拉是总裁。
第一笔是 2025 年 6 月 12 日授予的,两人各拿到期权 99.25 万份,行权价 2.38 美元;限制性股票 171.7 万股。
拿最近一轮融资价 589.01 美元/股来算(1 拆 10 之后约合 58.90 美元/股),光这一笔,每人就价值约 1.57 亿美元。
这还没完。
今年 2 月 20 日,董事会再给两人各授予了一笔:期权 143.15 万份,行权价 17.66 美元;限制性股票 237.4 万股。这一笔,每人又是约 2.11 亿美元。
两笔合计,仅 2025、2026 两年新授予的股票和期权,折算下来兄妹俩每人约 3.68 亿美元,这还不包括 2021 年创业时就持有的原始股。
至于已经落袋的部分:今年 4 月,公司组织过一次内部老股转让,兄妹俩、CFO 等内部股东借此累计套现 46.6 亿美元。
靠一股特殊股,达里奥握住过半投票权
招股书还写明,上市以后,达里奥会凭借手里的一种特殊股份,拿下全公司 50.1% 的股东投票权。
「钱可以让投资人赚,但公司必须达里奥说了算。」
具体是这么设计的:在挂牌之前,公司会先向一家名为 Founder LLC 的实体发行 1 股 F 类特殊普通股,这家实体由达里奥、丹妮拉在内的七位联合创始人共同组成。这 1 股不参与分红,却独自锁住了股东大会上 50.1% 的表决权。
另一边,LTBT(长期利益信托)持有唯一 1 股 T 类股,手握董事会过半席位的任免权。
再看那些真金白银砸钱进来的科技巨头:亚马逊、谷歌、AMD 买到的全是 N 类普通股,一张投票权都没有。
营收一年涨了十来倍,大头来自企业
先看收入。2025 财年,Anthropic 的营收是 45.9 亿美元,将近前一年的 12 倍。
今年势头更猛。到 7 月底,它的年化收入(按当时的收入速度折算一整年)已经跑到 650 亿美元,去年同期才 90 亿,是当时的 7 倍多。二季度单季营收 115.55 亿美元,比一季度翻了一倍多。
钱主要从企业客户那里来。它 75%~85% 的收入是企业 API 带来的,其中 Claude Code 贡献很大。到今年一季度,企业订阅数增长了四倍多,企业客户的花费已经占到产品收入的一半左右。
OpenAI 正好相反,六成以上的收入来自个人用户。
营收三个月就翻了一倍多,靠的是什么?招股书给的答案有点反直觉:降价。
2025 年 11 月 Opus 4.5 发布,价格和单个任务的成本都降了下来。随后的 2026 年一季度,营收环比增速从上季度的 48% 一下子拉到 132%。
今年 9 月 Fable 5.1 和 Opus 5.5 发布,单个任务的成本又降了 25%~45%。干活更便宜了,客户的总花费反而涨到之前的 9 倍,也就是净收入留存率约 900%。
半年亏 807 亿?二季度其实已经赚钱
利润这边,去年还是越卖越亏。2025 年运营亏损从前一年的 29.8 亿美元扩大到 80.6 亿美元,亏损扩大的金额,比营收增加的金额还多。
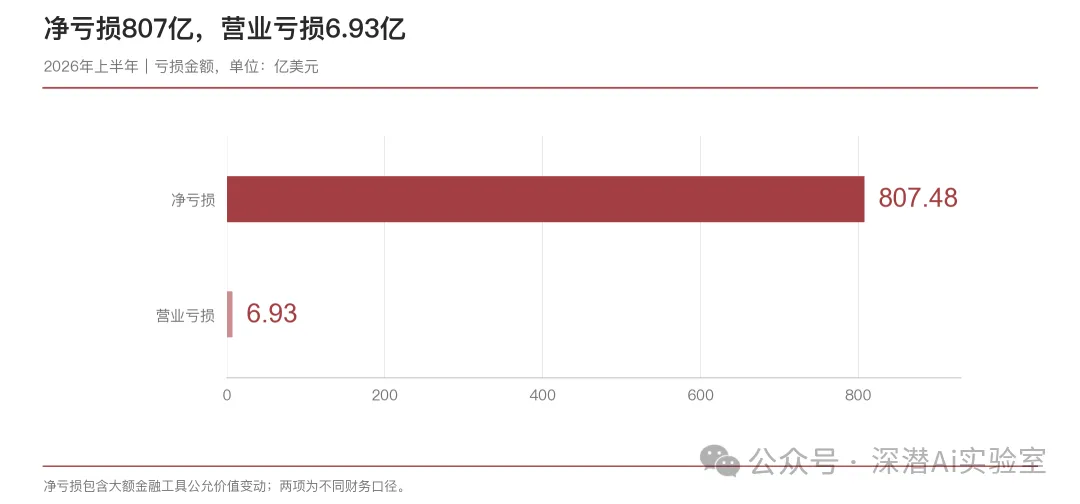
到了今年上半年,账面上的亏损更吓人:807 亿美元。这几天,「Anthropic 半年亏掉 807 亿美元」的说法传得很广。
这个数字本身没错,但得拆开看。上半年的净亏损确实是 807.48 亿美元,可其中 723.88 亿美元是 SAFE 和可转债的公允价值变动造成的,还有 84.3 亿美元是票据类金融工具估值变化带来的。
为什么会这样?公司估值翻了一倍还多,早期投资人持有的可转债也跟着大涨,按会计准则,这部分涨幅要记成公司账面上的亏损。说白了,这七百多亿美元是投资人手里的账面收益,并不是公司做生意亏出去的钱。
再看现金:上半年经营活动产生的现金流,净流入了 39 亿美元。
拆成单季度看就更清楚了,今年二季度其实已经赚钱。
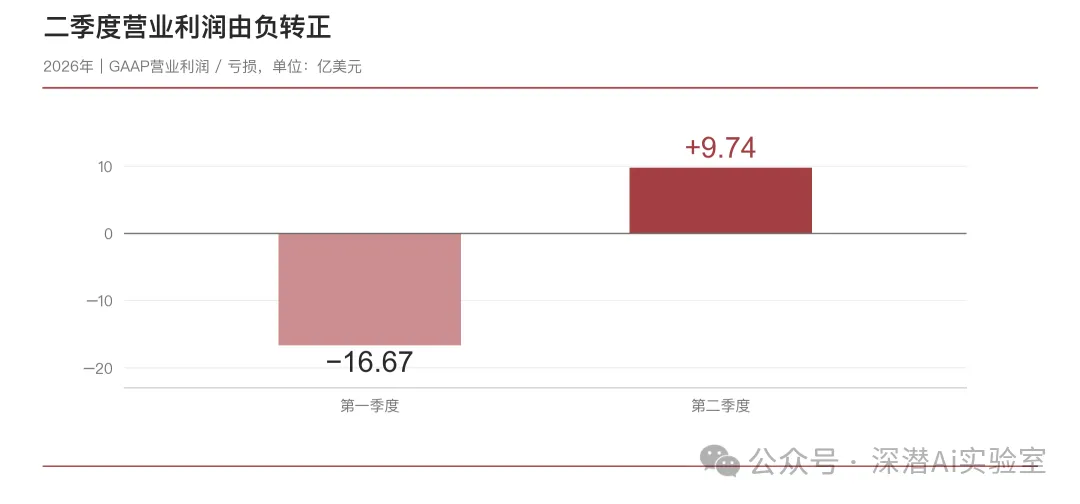
| 2026(美元) | 一季度 | 二季度 |
|---|---|---|
| 营收 | 47.31 亿 | 115.55 亿 |
| 营业利润 | 亏 16.67 亿 | 赚 9.74 亿(利润率 8%) |
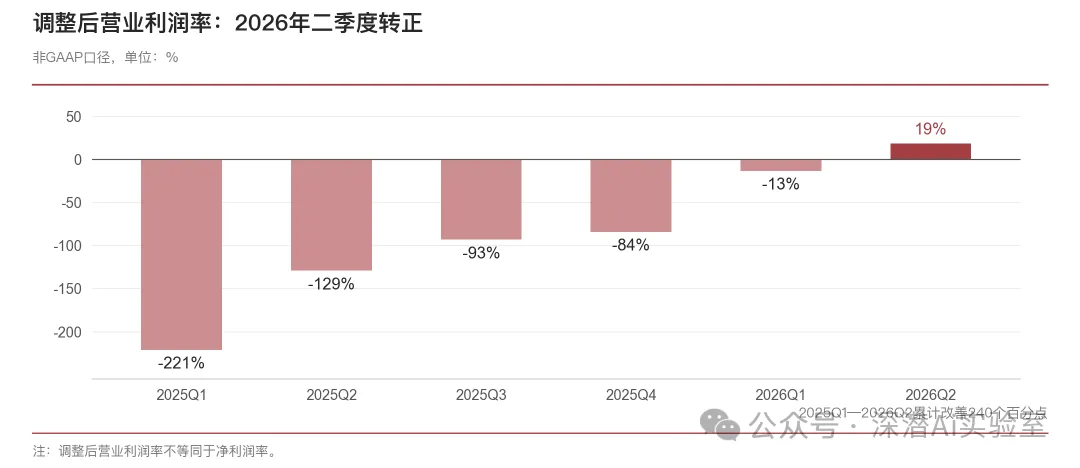
| 调整后利润率 | -13% | 19% (22.35 亿) |
「调整后」指的是把股权激励这类不花现金的开支加回去以后的口径。
九成代码 Claude 写,人均创收 660 万美元
招股书提到,截至今年 9 月,在 Anthropic 的内部代码库里,九成以上的提交都出自 Claude;工程师人均每天贡献的代码量,达到 2024 年的 45 倍以上。
- 90%+ Claude 写的代码
- 45 倍 日均代码量
- 660 万+ 人均营收·美元
这套玩法直接把人效拉爆了。
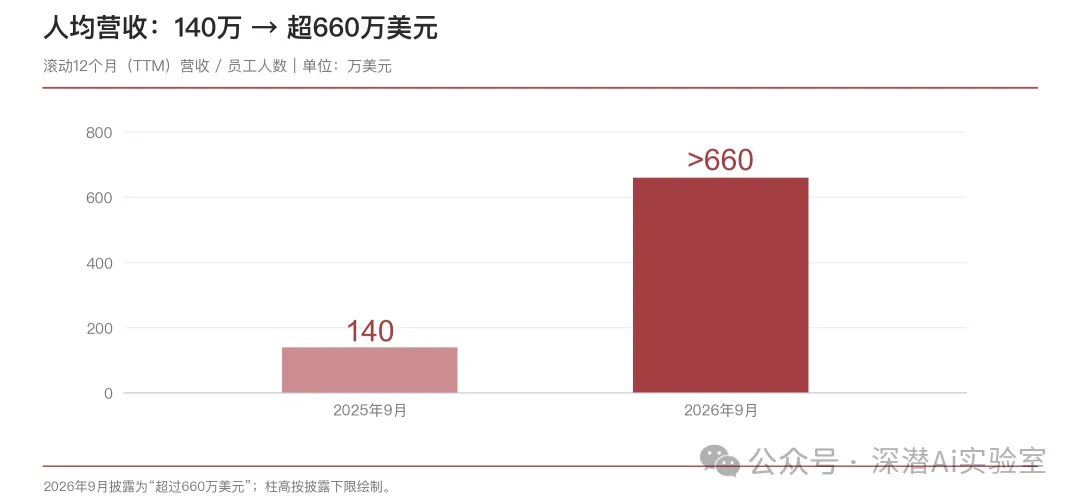
从去年 9 月到今年 9 月,员工从不到 2000 人扩到 5300 人,多了约 170%;而同一时期,滚动 12 个月的总营收涨了约 1200%。
摊到每个人头上,人均营收从 140 万美元涨到了 660 万美元以上。
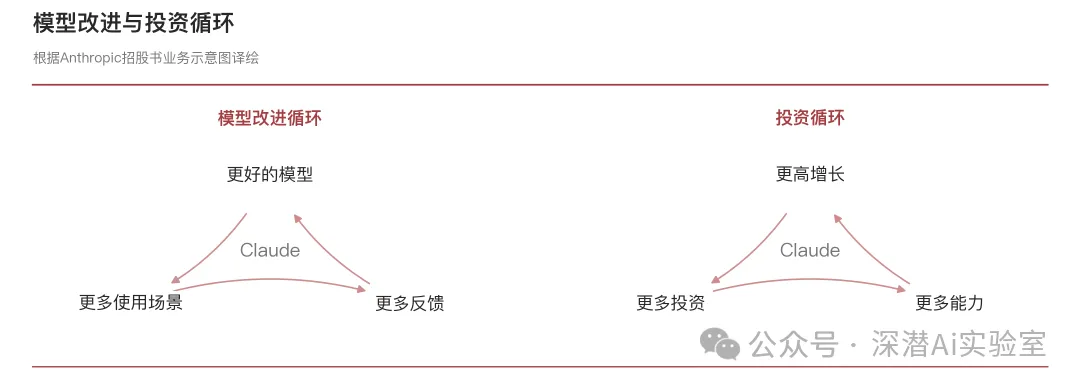
招股书里有个词反复出现:闭环(Closing the Loop)。
意思是 Claude 已经深度参与到自家研发里:跑实验、造训练数据、做自动化评测和安全检查,还负责写代码、审代码。
上一代模型帮着造下一代。
Anthropic 自己的判断是,这很可能是前沿 AI 公司最重要的结构性优势之一。
每赚 1 美元,要花 1.6 美元买算力
AI 公司烧钱不稀奇,但 Anthropic 的算力账单还是很夸张。
2025 年,它光算力就花了 73.3 亿美元,是全年运营开支里最大的一块,金额相当于当年营收的 1.6 倍。换句话说,每赚 1 美元,就要掏 1.6 美元买算力。
这个比例其实已经改善了很多,2024 年是 6.6 倍。规模效应开始起作用,只是还不够扭亏,而且算力开支只会继续往上涨。
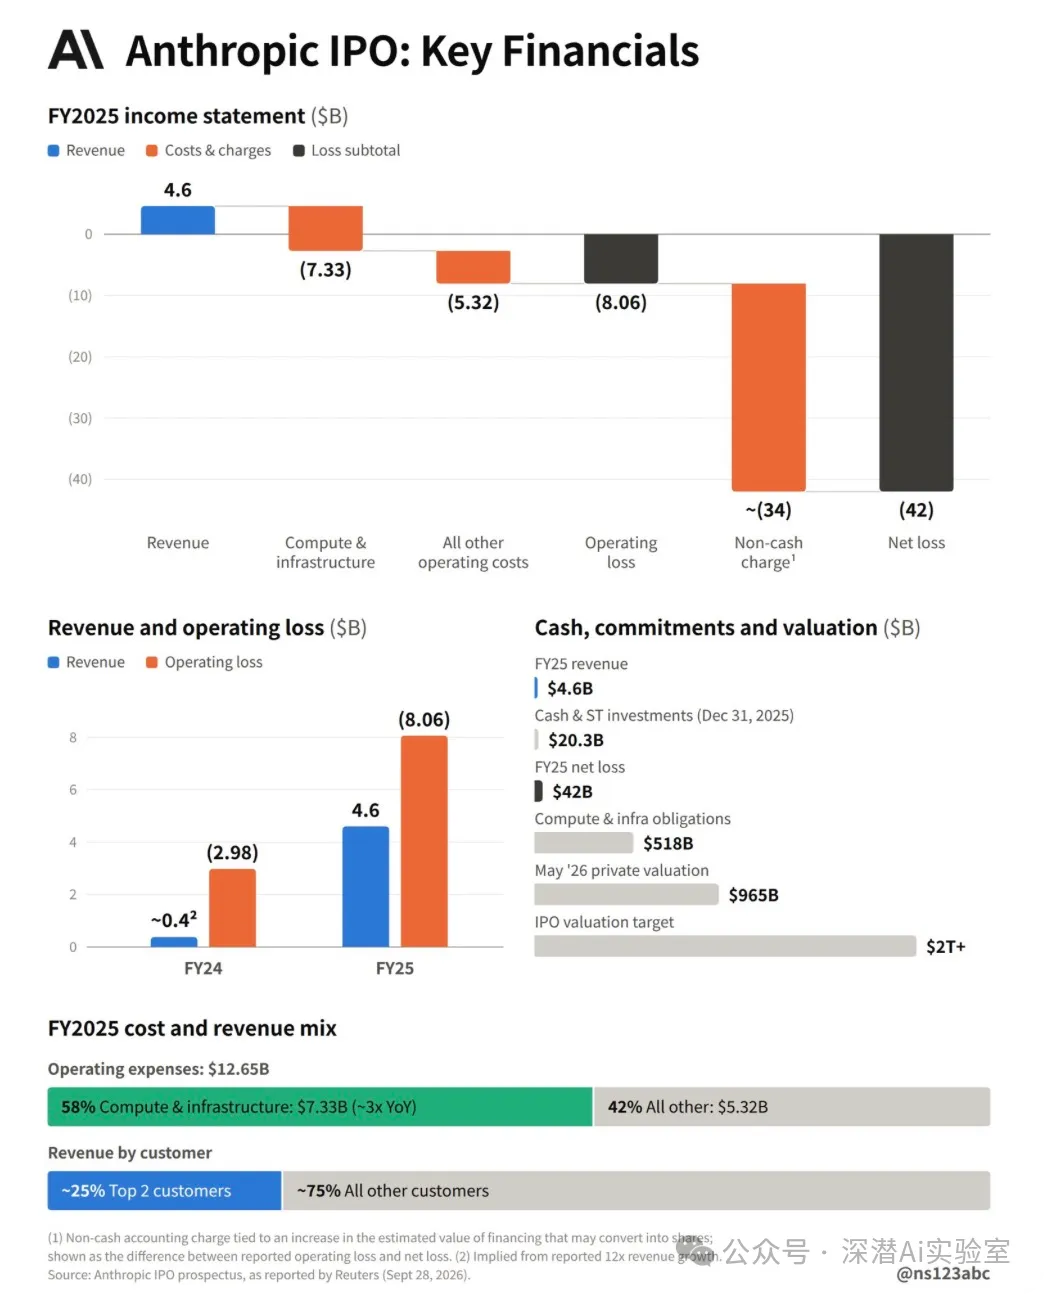
按 2025 年底的口径,它在云服务、算力和基础设施上的未来投入承诺是 5180 亿美元,而账上的现金和短期投资只有约 202.8 亿美元,前者是后者的 25 倍。
今年上半年,Anthropic 狠狠补了一次血:G 轮、H 轮一共融进 1104 亿美元。到 6 月底,它手里的现金、现金等价物和短期投资加起来有 1316.51 亿美元。
可承诺支出涨得更快。
- 1316 亿 6 月底现金·美元
- 8300 亿+ 算力承诺·美元
- 1.6 倍 算力费是营收的
据招股书披露(见第 F-35、F-58、F-65 页),Anthropic 在算力和基础设施上的未来承诺支出,合计已经超过 8300 亿美元,分成三块:
| 类别 | 金额 |
|---|---|
| 6 月底前已签的固定 / 保底采购承诺(1~20 年) | 2656 亿美元 |
| 已签约、还没开始计租的数据中心和算力租约 | 3214 亿美元 |
| 6 月 30 日后新签或修订的长期算力合同 | 2450 亿美元(另有 210 亿美元的短期合同,同样不能撤销) |
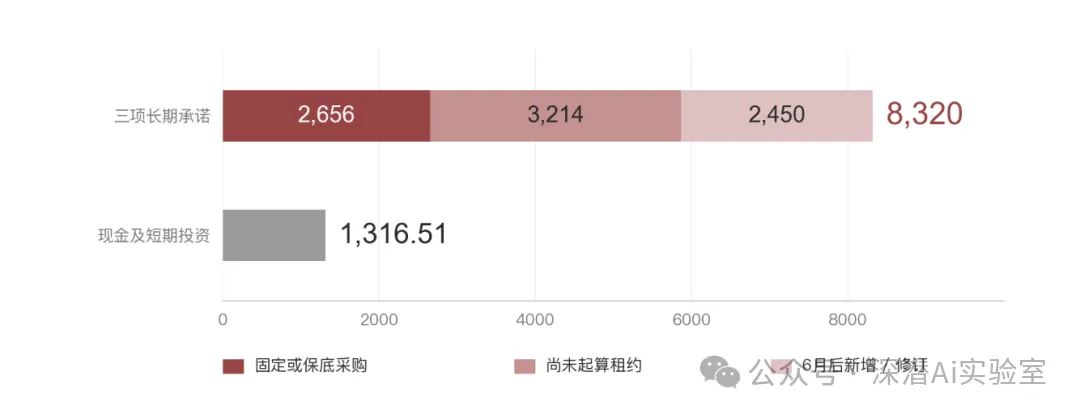
收入和融资能不能一直跟上这张账单,是 Anthropic 整个估值故事里最经不起推敲的地方。
过去 11 个月签下的算力合同,不光金额大,性质也在变:从短期合作转向长期绑定。
这些钱要付给谁?招股书第 170~171 页列出了 Anthropic 的「算力债主」名单:
| 合作方 | 金额 | 期限 / 条件 |
|---|---|---|
| 博通 | 租金合计 1252 亿美元 | 五年,不可撤销 |
| SpaceX.AI | 保底 1205 亿美元 | 到 2029 年 |
| 谷歌 | 保底不低于 1145 亿美元 | 到 2033 年 |
| 亚马逊 | 保底不低于 1100 亿美元 | 到 2036 年,共十年 |
| 微软 | 保底不低于 449 亿美元 | 到 2033 年 |
| Nscale、Lambda | 合计 859 亿美元 | 两家算力云 |
| AMD | 首批预计超 200 亿美元 | 7 月刚签 MI450 机柜框架协议 |
而且和谷歌、亚马逊、微软之间的合同,用的都是霸王条款:合同上写明不可取消,算力用多用少都得按约定付足。
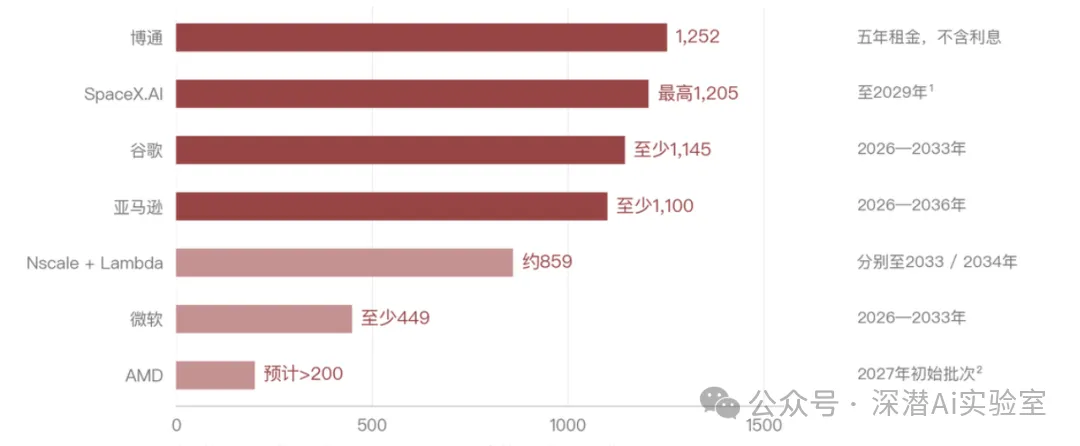
这也意味着,Anthropic 基本没有回头路,只有一直高速增长,才填得上这些雷打不动的开支。
招股书一公开,名单上这些「债主」的股价先涨了:纳指盘中涨了 1% 多,博通、AMD、英伟达涨了近 3%。
原因不难理解:Anthropic 自己还没挂牌,但它签下的这 8300 亿美元不可撤销订单,已经提前成了美股硬件巨头们未来十年的「铁庄稼」。
近四分之一的收入,押在两家客户身上
招股书在风险部分自己点了出来:接近四分之一的收入来自两个客户,而且大客户大多没签长期合同。这两家分别是亚马逊和谷歌。
亚马逊这条线最复杂:算力采购、Claude API 的调用结算、渠道分销的钱都从这里走。招股书没把它们分开列,外界很难分清哪些是硬件租赁的收入,哪些是软件服务的收入。
要是亚马逊哪天改了策略,少买一些,或者转头扶持自家模型、竞争对手,Anthropic 这边的收入就会一下子掉下去。到目前为止,亚马逊也还没给出长期合作的承诺。
这种绑定是双向的。一旦 OpenAI、Anthropic 增长放缓或者融资不顺,压力也会直接传到这些大厂的 AI 业务上。
微软 CEO 纳德拉也公开说过,AI 领域的资源正被少数几家大公司快速抢占,垄断和风险集中的问题越来越突出。
Anthropic 也在悄悄调整收入结构。按今年二季度的数据算,它的年化营收里,有四成以上来自谷歌云、微软云、AWS Bedrock 这些云平台的分销。
这样做能分散对单一客户的依赖,降低爆雷的概率;代价是利润要分一部分给云厂商。
一边警告风险,一边全速狂飙
这份招股书花了大量笔墨讲「AI 风险」。正文 261 页,风险因素就占了 80 多页,差不多是业务介绍(48 页)的两倍。作为对比,SpaceX 几个月前递交的招股书一共 277 页,风险部分只有 38 页左右。
招股书里甚至写到,公司的 AI 模型可能出现自我保护倾向,比如拒绝被关机、隐藏信息、篡改数据,乃至类似勒索的行为。
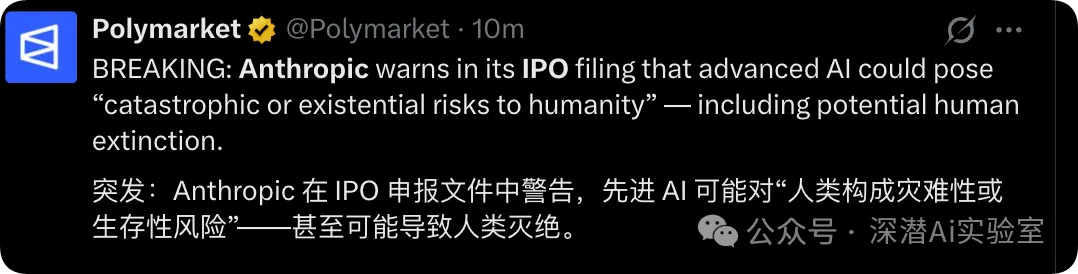
不过,安全研究到底花了多少钱,招股书没写。唯一的线索是:2025 年 7 月抽样的一周里,AI 研究用到的算力,约 6% 分给了安全工作。
可一翻到资本开支那部分,画风就变了,前面那张 8300 亿美元的算力单就是这么签出来的。已经有外媒点出这个矛盾:一边发安全警告,一边猛扩算力。
这也不是 Anthropic 头一回自相矛盾。
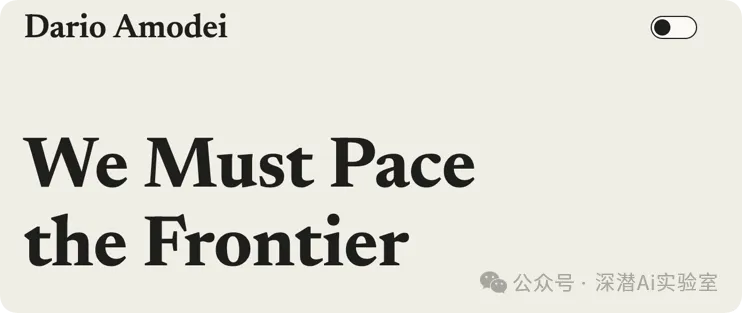
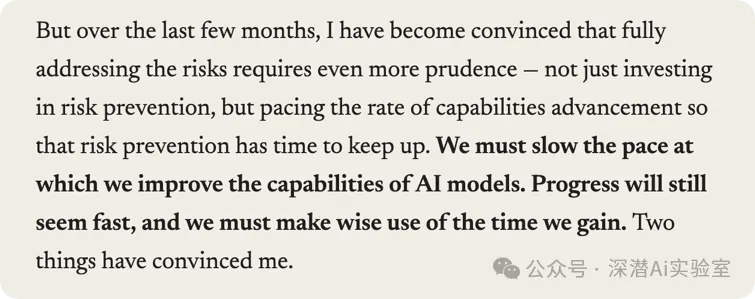
上个月,达里奥发了一篇 3800 字的长文,题目大意是「我们必须控制前沿的节奏」,核心意思是:整个行业应该放慢提升模型能力的速度。
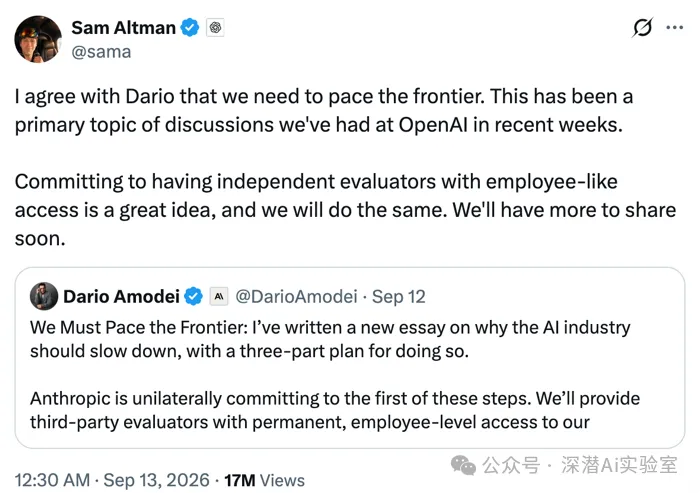
奥特曼在 X 上回复「我同意」,马斯克也表了态赞成。当时不少人以为,整个行业要开始集体反思了。
可看一家公司,与其听它说什么,不如看它做了什么。
从 9 月初开始,它先后推出 Mythos 5.1、Fable 5.1,随后又是 Sonnet 5.5 和 Opus 5.5,不到一个月,至少发了四款新模型。
能力也是实打实地往上跳。在 Terminal Bench 4.0 这项测试里,新发布的 Sonnet 5.5 拿到 70.6%;上一代 Sonnet 5 的成绩是 10.3%,旗舰 Opus 5.5 是 66.4%。在第三方机构的智能指数榜上,前三名全是 Claude,Sonnet 5.5 排第二。
一边在公开场合反复呼吁全行业踩刹车、管住风险,一边悄悄签下史上最大的算力采购单,拼命扩张。
「嘴里说要减速,
可脚还一直踩在油门上」
写在最后
| 看点 | 招股书里的数字 |
|---|---|
| 违规客户 | 贡献 5%~7% 的收入,占比会随封禁下降 |
| 分钱 | 员工激励约 297 亿美元;兄妹每人两年新增约 3.68 亿美元 |
| 控制权 | 达里奥凭 1 股 F 类股握住 50.1% 投票权 |
| 营收 | 2025 年 45.9 亿美元;今年二季度单季 115.55 亿美元 |
| 盈利 | 二季度营业利润 9.74 亿美元,调整后利润率 19% |
| 人效 | Claude 写了九成以上代码;人均营收超 660 万美元 |
| 算力 | 2025 年算力花费是营收的 1.6 倍;长期承诺超 8300 亿美元 |
| 大客户 | 两家客户贡献近四分之一收入 |
| 风险 | 80 多页风险提示;安全工作约占研究算力的 6% |
把这些拼在一起看,招股书讲的其实是同一个故事:Claude 写了公司九成以上的代码,还参与造出下一代模型;模型越强、干活越便宜,客户花得反而越多;赚来的和融来的钱,再一股脑压进算力。
这个循环已经开始转了,二季度的盈利是第一个信号。可它也被 8300 亿美元的算力单、两家大客户和一轮接一轮的融资牢牢绑住,停不下来。
在冲击「史上最大 IPO」的路上,
Anthropic 最担心的恐怕
不是 AI 对人类的威胁。
本文首发于微信公众号「深潜Ai实验室」。
支付宝 / 微信付款,客服 5 分钟开通,充值失败可退款。